Исчисление налога на прибыль: база, ставка 25 % и сроки
Исчисление налога на прибыль организаций в 2026 году: налоговая база, ставка 25 %, доходы и расходы, авансовые платежи, убытки и сроки сдачи отчётности.
Содержание
1. Кто платит налог на прибыль2. Что такое налоговая база3. Какая ставка действует4. Налоговые и отчётные периоды5. Сроки уплаты и декларации6. Что говорит закон7. Пример расчёта8. Убытки и вычеты9. Порядок действий10. Частые вопросыИсчисление налога на прибыль начинается с налоговой базы: доходы минус расходы, которые признаны в налоговом учёте. С 2025 года базовая ставка — 25 % вместо прежних 20 %, из них 8 % идёт в федеральный бюджет и 17 % — в региональный. Авансовые платежи и декларация сдаются по разным срокам.
Юрисдикция: Россия. Проверено 2 октября 2026 года.
Кто платит налог на прибыль
Плательщики — организации (ст. 246 НК РФ): российские компании, иностранные организации, ведущие деятельность в России, и получатели российских дивидендов. Индивидуальные предприниматели на общей системе этот налог не платят, вместо него они платят НДФЛ.
Что такое налоговая база
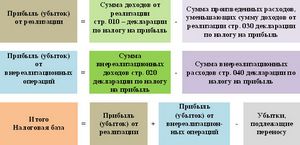
База — прибыль, то есть разница между доходами и расходами (ст. 247 НК РФ).
Доходы делятся на два вида (ст. 249 НК РФ): доходы от реализации — выручка от продажи товаров, работ, услуг и имущественных прав; и внереализационные доходы — например, дивиденды, проценты, арендные платежи, безвозмездно полученное имущество.
Расходы принимаются не по бухгалтерским правилам, а по правилам главы 25 НК РФ (ст. 252 НК РФ). Расходы, перечисленные в статье 270 НК РФ, прибыль не уменьшают: штрафы, пени по налогам, дивиденды учредителю. Расходы из статьи 272 НК РФ учесть нельзя.
Какая ставка действует
| Часть налога | 2025–2030 годы | До 2025 года |
|---|---|---|
| Федеральный бюджет | 8 % | 3 % |
| Бюджет региона | 17 % | 17 % |
| Итого | 25 % | 20 % |
Ставка 25 % установлена пунктом 1 статьи 284 НК РФ с 2025 года. Для отдельных видов доходов статья 284 предусматривает пониженные ставки, вплоть до нуля.
Налоговые и отчётные периоды
Налоговый период — календарный год. Отчётные периоды зависят от порядка уплаты авансов (ст. 286 НК РФ):
| Порядок уплаты авансов | Отчётные периоды | Кто применяет |
|---|---|---|
| Ежеквартальные авансовые платежи | I квартал, полугодие, 9 месяцев | Организации со средним доходом от реализации за последние четыре квартала не более 15 млн ₽ в среднем за квартал (п. 3 ст. 286 НК РФ) |
| Ежемесячные авансовые платежи по фактически полученной прибыли | Каждый месяц | Остальные организации |
Сроки уплаты и декларации
Сроки установлены статьёй 309 и пунктом 7 статьи 6.1 НК РФ.
| Действие | Срок |
|---|---|
| Ежемесячный авансовый платёж | До 28-го числа месяца, следующего за истекшим месяцем |
| Декларация за квартальный период | До 25-го числа месяца после отчётного периода |
| Авансовый платёж или налог за квартал | До 28-го числа того же месяца |
| Годовая декларация | До 25 марта следующего года, уплата налога — до 28 марта |
Если срок выпадает на выходной, он переносится на следующий рабочий день. В 2026 году декларация за I квартал подавалась до 25 апреля, авансовый платёж — до 28 апреля.
Что говорит закон
Россия. Налог на прибыль урегулирован главой 25 НК РФ: плательщики и объект — статьи 246 и 247, доходы — статья 249, расходы — статья 252, ставка — статья 284, авансы — статья 286, сроки уплаты — статья 309, декларация — статья 315. Убыток учитывается по статьям 307, 307.1 и 308 НК РФ, инвестиционные вычеты — по статьям 286.1 и 286.2.
Пример расчёта
Пример. ООО «Ромашка» за I квартал 2026 года получило доходы от реализации 60 млн ₽, внереализационные доходы 2 млн ₽, расходы 48 млн ₽. Пониженных ставок нет.
- Прибыль = 60 000 000 + 2 000 000 − 48 000 000 = 14 000 000 ₽.
- Налог = 14 000 000 × 25 % = 3 500 000 ₽.
- В федеральный бюджет: 14 000 000 × 8 % = 1 120 000 ₽.
- В бюджет региона: 14 000 000 × 17 % = 2 380 000 ₽.
Второй пример. Выручка за год 300 млн ₽, расходы 340 млн ₽. Прибыли нет, получен убыток 40 млн ₽ — налог равен нулю, а убыток уменьшает прибыль следующих лет.
Убытки и вычеты
Убыток уменьшает базу будущих периодов, а не возвращается деньгами в том же году. Срок переноса — десять лет (п. 2 ст. 308 НК РФ), общие правила закреплены в статьях 307.1 и 308 НК РФ.
Инвестиционные вычеты уменьшают сам налог, а не базу:
- региональный инвестиционный налоговый вычет (ст. 286.1 НК РФ) уменьшает часть налога, зачисляемую в бюджет региона; перечень расходов задаёт закон региона;
- федеральный инвестиционный налоговый вычет (ст. 286.2 НК РФ) уменьшает часть налога, зачисляемую в федеральный бюджет, для организаций из перечня Правительства РФ.
Порядок действий
- Соберите первичные документы по доходам и расходам периода.
- Отделите расходы, признаваемые в налоговом учёте, от перечисленных в ст. 270 НК РФ.
- Проверьте, не уменьшает ли базу убыток прошлых лет.
- Определите порядок уплаты авансов и отчётные периоды.
- Разделите налог на федеральную и региональную части.
- Подайте декларацию до 25-го числа после отчётного периода и уплатите налог до 28-го.
Частые вопросы
В: Почему налог на прибыль не совпадает с суммой в бухгалтерском отчёте?
От: Бухгалтерский и налоговый учёты считают расходы по разным правилам. НК РФ требует раздельного учёта внереализационных доходов, запрещает ряд расходов и допускает вычеты, которых нет в бухгалтерском учёте.
В: С какой ставки считать налог в 2026 году?
От: С 25 % для периода 2025–2030 годов (п. 1 ст. 284 НК РФ): 8 % в федеральный бюджет и 17 % в региональный. До 2025 года действовала ставка 20 %.
В: Кто платит ежемесячные авансовые платежи?
От: Те, у кого средний доход от реализации за последние четыре квартала превышает 15 млн ₽ в среднем за квартал (п. 3 ст. 286 НК РФ). Остальные платят авансы ежеквартально.
В: Можно ли сразу учесть убыток прошлого года?
От: Да, если расходы признаны экономически обоснованными (ст. 307 НК РФ). Срок переноса убытка — десять лет (п. 2 ст. 308 НК РФ).
В: Зачем нужен инвестиционный вычет?
От: Он позволяет уменьшить налог на сумму расходов на развитие бизнеса: приобретение основных средств, доработку, модернизацию. Региональная часть задаётся законом субъекта РФ, федеральная — перечнем Правительства РФ.
Источники:
- Налоговый кодекс РФ, часть вторая — КонсультантПлюс
- Федеральный закон от 12.07.2024 № 176-ФЗ — официальное опубликование
- Действующие в РФ налоги и сборы — ФНС России
- Справочная информация о ставках и льготах по имущественным налогам — ФНС России
- Налог на добавленную стоимость — ФНС России