План счетов бухгалтерского учёта
План счетов бухгалтерского учёта 2026: приказ Минфина № 94н, восемь разделов и забалансовые счета, синтетические и аналитические счета, рабочий план и ФСБУ.
Содержание
1. Что такое план счетов2. Разделы плана счетов3. Синтетические и аналитические счета4. Рабочий план счетов организации5. Изменения 2025–2026 годов6. Частые вопросыПлан счетов бухгалтерского учёта — это систематизированный перечень синтетических счетов и субсчетов, на которых группируются факты хозяйственной деятельности организации. В России действует план счетов, утверждённый приказом Минфина России от 31.10.2000 № 94н (в редакции от 08.11.2010); в 2026 году номера и названия счетов не менялись. На его основе каждая организация утверждает собственный рабочий план счетов. Разберём структуру, разделы и связь плана счетов с учётной политикой.
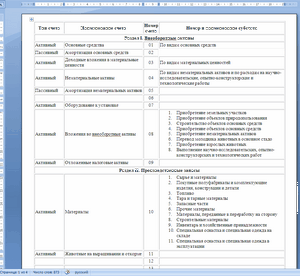
Что такое план счетов
План счетов представляет собой схему регистрации и группировки фактов хозяйственной деятельности в бухгалтерском учёте. Он применяется организациями всех форм собственности, кроме кредитных организаций и государственных (муниципальных) учреждений, которые используют собственные планы счетов.
Документ включает наименования и номера синтетических счетов (счетов первого порядка) и субсчетов (счетов второго порядка). Он не заменяет бухгалтерские стандарты, а служит инструментом систематизации учёта: именно по счетам формируются показатели бухгалтерской отчётности.
Разделы плана счетов
Счета объединены в восемь разделов, отдельно выделены забалансовые счета:
| Раздел | Название | Номера счетов |
|---|---|---|
| I | Внеоборотные активы | 01–09 |
| II | Производственные запасы | 10–19 |
| III | Затраты на производство | 20–29 |
| IV | Готовая продукция и товары | 40–46 |
| V | Денежные средства | 50–59 |
| VI | Расчёты | 60–79 |
| VII | Капитал | 80–86 |
| VIII | Финансовые результаты | 90–99 |
| — | Забалансовые счета | 001–011 |
Забалансовые счета предназначены для учёта ценностей, которые не отражаются в балансе (арендованные основные средства, товары на ответственном хранении, обеспечения обязательств и другие), но требуют контроля. Учёт на них ведётся без метода двойной записи.
Синтетические и аналитические счета
Синтетические счета дают обобщённую картину, аналитические — детализируют её. Организация не обязана использовать все счета плана: она выбирает только необходимые для своей деятельности и при необходимости открывает субсчета и аналитические счета.
По способу отражения сальдо счета бывают:
- активные — сальдо по дебету (например, 01, 10, 50);
- пассивные — сальдо по кредиту (например, 02, 80, 82);
- активно-пассивные — сальдо может быть и по дебету, и по кредиту (например, 60, 62, 76).
Рабочий план счетов организации
На основе типового плана каждая организация утверждает рабочий план счетов — полный перечень синтетических и аналитических счетов, необходимых для ведения учёта. Его обязательно закрепляют в учётной политике приказом руководителя. Если организация совмещает налоговые режимы, к счетам открывают дополнительные субсчета для раздельного учёта операций.
Пропуск операций мимо плана счетов или использование счетов вне утверждённого рабочего плана приводит к ошибкам в бухгалтерской и налоговой отчётности и претензиям проверяющих.
Изменения 2025–2026 годов
Сам приказ № 94н в 2026 году не изменялся, однако порядок ведения учёта регулируют федеральные стандарты. С отчётности за 2025 год обязателен ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность» (приказ Минфина России от 04.10.2023 № 157н в ред. от 07.11.2025 № 159н). Также действуют ФСБУ 5/2019 «Запасы», ФСБУ 6/2020 «Основные средства», ФСБУ 14/2022 «Нематериальные активы», ФСБУ 25/2018 «Аренда».
Поэтому формы отчётности и дополнительные субсчета, необходимые для новых стандартов, организации закрепляют в учётной политике, сохраняя прежнюю нумерацию счетов.
Частые вопросы
В: Каким документом утверждён план счетов? От: Приказом Минфина России от 31.10.2000 № 94н (в редакции от 08.11.2010). В 2026 году он применяется без изменений нумерации счетов.
В: Обязана ли организация использовать все счета из плана? От: Нет. Организация сама определяет перечень необходимых счетов и утверждает рабочий план счетов в учётной политике.
В: Чем отличаются синтетические счета от аналитических? От: Синтетические счета дают обобщённые показатели, аналитические — детализированные сведения в разрезе видов имущества, контрагентов и операций.
В: Применяется ли план счетов для бюджетных учреждений? От: Нет. Кредитные организации и государственные (муниципальные) учреждения используют собственные планы счетов, утверждённые отдельно.
В: Менялся ли план счетов из-за новых ФСБУ? От: Нумерация и названия счетов № 94н сохранены, но формы отчётности и дополнительные субсчета под ФСБУ 4/2023 и другие стандарты закрепляют в учётной политике.
Источники: План счетов бухгалтерского учёта (приказ Минфина № 94н), План счетов бухгалтерского учёта на 2026 год, ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность»